Titular principal vs. Referencia Real: Cómo Entender Tu Tasa Hipotecaria Real
Navegar por los titulares sobre bienes raíces a menudo puede generar incertidumbre. Un día las noticias sugieren que las tasas de interés están bajando y, al día siguiente, los artículos advierten sobre subidas repentinas. Además, los anuncios en línea suelen promocionar porcentajes muy bajos que parecen demasiado buenos para ser verdad. Es natural preguntarse qué número se aplica realmente a tu situación y cómo influyen estas cifras en tu bienestar financiero general.
Promedios Nacionales vs. Cotizaciones Personales
El detalle clave que debes recordar es que las tasas hipotecarias nacionales publicadas son promedios o referencias promocionales. Representan una visión general de la economía en lugar de una cotización personalizada. Cuando solicitas un préstamo para vivienda, la tasa que recibes se calcula específicamente para ti en función de una combinación de factores financieros personales.
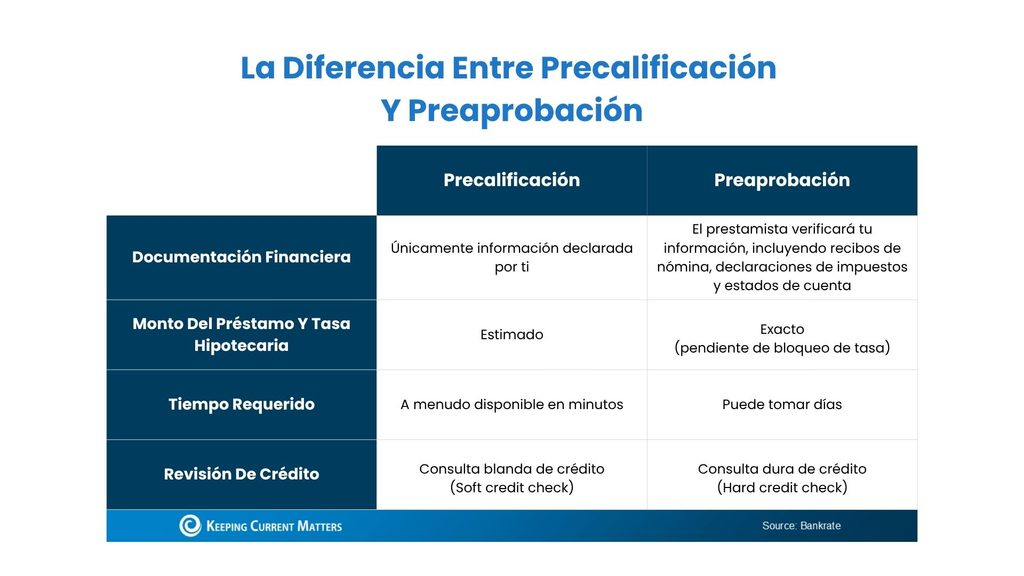
Factores Clave Que Evalúan Los Prestamistas
Los prestamistas evalúan varios criterios principales para determinar tu tasa individual:
- Historial de crédito: Un puntaje de crédito sólido demuestra una trayectoria de gestión responsable de las deudas, lo que a menudo se traduce directamente en ofertas de tasas de interés más bajas.
- Relación deuda-ingreso (DTI): Esta proporción compara tus obligaciones mensuales de deuda con tu ingreso mensual bruto, lo que ayuda a los prestamistas a medir tu capacidad para gestionar cómodamente los nuevos gastos de la vivienda.
- Pago inicial y capital del préstamo: El monto de tu pago inicial influye en el total del préstamo en relación con el valor de la vivienda. Un mayor capital inicial reduce el riesgo para el prestamista y puede dar acceso a mejores condiciones.
- Términos y opciones del préstamo: Los diferentes programas de préstamos, ya sean de tasa fija o ajustable, cuentan con estructuras de interés distintas adaptadas a diversos plazos financieros.
Resolver posibles inconvenientes en tu crédito requiere tiempo y paciencia, ya que las agencias de informes crediticios a menudo tardan varias semanas en reflejar los saldos actualizados y los registros corregidos. Al tomar medidas meditadas ahora en lugar de esperar hasta enero, te das el margen necesario para fortalecer tu perfil sin estrés innecesario.
En Resumen
Además, como comprador puedes influir activamente en tu tasa efectiva mediante opciones estratégicas. Por ejemplo, las reducciones temporales o permanentes de la tasa permiten realizar aportaciones iniciales para disminuir los pagos mensuales, mientras que las concesiones del vendedor pueden compensar los costos de cierre, liberando capital para ajustar los términos del préstamo.
En lugar de dejar que los titulares cambiantes de internet generen ansiedad o frenen tus metas de vivienda a largo plazo, obtener claridad sobre tu perfil financiero único te brindará una verdadera confianza. Dar pasos proactivos para revisar tu crédito, administrar los saldos actuales y evaluar las opciones de programas de préstamos te permite tomar decisiones informadas que se adapten a tu presupuesto familiar.
Explorar las opciones de financiamiento para la vivienda no tiene por qué ser un proceso abrumador. Tienes a tu disposición orientación personalizada y recursos prácticos de planificación para ayudarte a entender tu perfil único y evaluar tus próximos pasos con total confianza.
¡Programa tu consulta gratuita hoy mismo!
SupportSquad@AdvantageHomePlus.com | (800)511-2197
La información contenida y las opiniones expresadas en este artículo no tienen la intención de considerarse ni interpretarse como asesoramiento de inversión. Advantage Home Plus no garantiza ni avala la precisión o la totalidad de la información o de las opiniones aquí presentadas. Nada de lo expuesto en este texto debe interpretarse como un consejo financiero o de inversión. Siempre debes realizar tu propia investigación y evaluación antes de tomar cualquier decisión de inversión, además de consultar con un profesional cualificado. *Las contribuciones a la comisión de bienes raíces están sujetas a las leyes de cada estado.